Addresse
1 Rue Jean-Marie le Gall - 29300 Quimperlé
Téléphone

Pétrus, Cheval Blanc, Romanée-Conti : des vins prestigieux, d’une valeur considérable ! Mais en cas d’incendie ou de vol, comment votre collection de précieux flacons est-elle assurée ? Notre assurance cave à vin protège ce qui fait la valeur d’une cave : vos bouteilles, ainsi que vos équipements de conservation et de garde. Un millésime introuvable, un grand cru acheté en primeur ou un Champagne de prestige valent souvent bien plus que l’armoire ou la cave qui les abrite. Assurer sa cave à vin, c’est donc garantir votre collection de vin contre le vol, l’incendie, le dégât des eaux ou la casse, avec une indemnisation à la hauteur de la valeur réelle de vos bouteilles.
Votre assurance habitation (MRH) couvre le contenu de votre logement dans la limite d’un capital mobilier fixé au contrat. Pour un mobilier classique, ce capital varie généralement de 10 000 € à 100 000 €. Pour une cave bien garnie, il faudra revoir ce plafond, car :
C’est pourquoi, dès que votre collection dépasse environ 10 000 €, une assurance sur mesure est recommandée pour votre cave à vin.
Cela dépend du contrat. Une cave située dans le logement ou en communication avec lui est généralement couverte avec les locaux d’habitation. Une dépendance (garage, cellier extérieur, box) peut être traitée différemment, avec des conditions de sécurité renforcées. Précisez toujours l’emplacement exact de la cave à votre assureur.
Notre contrat dédié couvre :
Le contrat garantit les dommages matériels causés par :
Oui. La perte des liquides en bouteilles, tonneaux ou fûts est garantie en cas d’éclatement, de fissuration ou de rupture du récipient.
Oui, à condition de déclarer la valeur réelle de la collection et de pouvoir la justifier. Un Bordeaux premier cru, un grand cru de Bourgogne ou un Champagne de prestige (Dom Pérignon, Krug) se déclarent comme n’importe quelle bouteille, mais l’assureur peut demander une liste détaillée, des factures ou une expertise au-delà d’un certain montant.
Oui, pour bénéficier de la garantie vol, des conditions de sécurité minimales doivent être respectées. Elles dépendent de l’emplacement de la cave et de la valeur des bouteilles. Par exemple pour une valeur supérieure à 10 000 € : la porte d’accès (et les portes secondaires) doit être blindée avec 3 points de condamnation minimum.
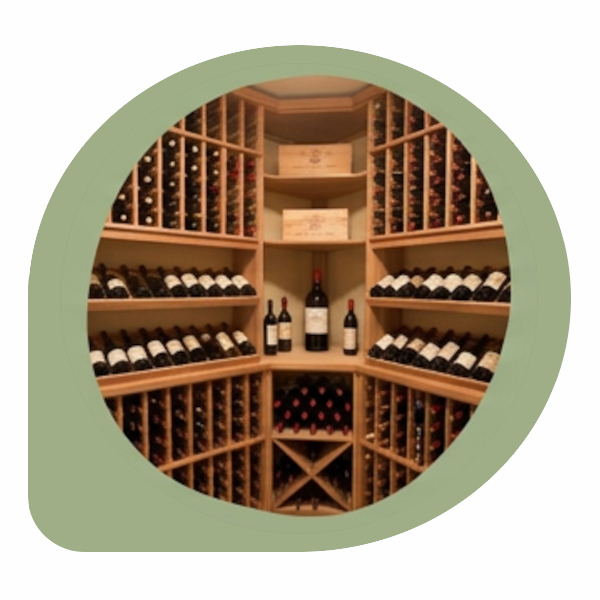
Collection n° 1 : la cave de passionné
Valeur de la cave : 50 000 €
Prime annuelle : à partir de 500 €
Franchise : aucune
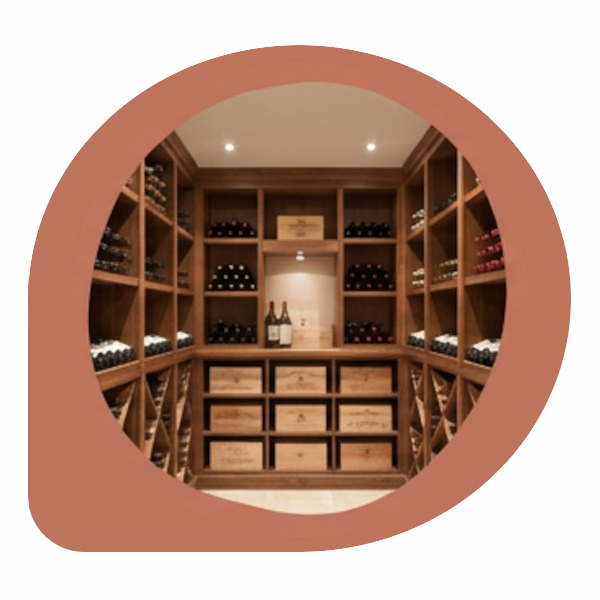
Collection n° 2 : la cave de prestige
Valeur de la cave : 200 000 €
Prime annuelle : à partir de 650 €
Franchise : aucune
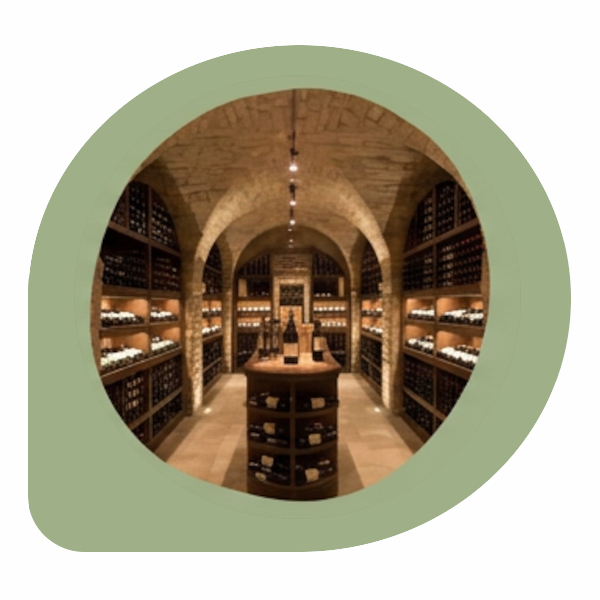
Collection n° 3 : la cave d’exception
Valeur de la cave : 500 000 €
Prime annuelle : à partir de 1 300 €
Franchise : aucune
Une cave réunissant de grands crus de Bordeaux, des Bourgogne de producteurs réputés, des vins du Rhône et des Champagnes de prestige. Une collection constituée sur plusieurs années, avec des bouteilles de garde à plusieurs centaines d’euros pièce.
Des premiers crus de Bordeaux (Latour, Haut-Brion, Margaux…), des grands Crus de Bourgogne (Domaine Armand Rousseau, Leflaive…), des références du Rhône (Chave, Guigal) et des Champagnes d’exception (Dom Pérignon, Krug, Salon).
Une collection de très haut niveau : verticales de premiers crus classés, Romanée-Conti, Pétrus, Cheval Blanc, magnums et grands formats, caisses d’origine (OWC).
Déclarez ce qu’il vous en coûterait aujourd’hui pour racheter vos bouteilles. C’est ce montant qui fixe l’indemnisation maximale en cas de sinistre : l’assureur ne vous remboursera jamais plus que la valeur inscrite au contrat.
Cette valeur évolue. Un Vosne-Romanée de la Côte de Nuits ou un grand cru comme le Musigny du Domaine Leroy peut prendre de la valeur avec les années, parfois de façon importante. Si vous ne réactualisez pas le montant déclaré, vous risquez d’être indemnisé en dessous de ce que vaut réellement votre collection.
Il est donc conseillé de revoir ce montant chaque année.
Conservez et classez :
Après un sinistre, vous devez prouver sa réalité et permettre à l’assureur de chiffrer le préjudice : factures d’achat, étiquettes, bouchons, livre de cave. Vous devez respecter le délai de 5 jours ouvrés pour prévenir votre assureur.
Les exclusions varient selon les contrats. Dans le contrat type pris pour référence, ne sont pas garantis :
Il faut dresser l’inventaire de vos bouteilles, estimer leur valeur actuelle, puis déclarer ce montant à l’assureur. Celui-ci peut demander des justificatifs (factures, liste détaillée, expertise). Le contrat fixe alors le plafond d’indemnisation et les conditions de sécurité à respecter.
Oui, mais l’assureur peut exiger des protections renforcées (porte blindée, volets, alarme) et une déclaration précise du lieu de stockage. Une cave à l’extérieur du logement est jugée plus exposée au vol qu’une cave intégrée à l’habitation.
Conservez les factures d’achat, tenez une liste à jour (domaine, appellation, millésime, quantité, prix) et prenez des photos des bouteilles les plus précieuses. Pour une collection de grande valeur, une expertise indépendante renforce votre dossier en cas de sinistre.
Oui, c’est recommandé. Les grands crus et les millésimes recherchés peuvent prendre de la valeur, et une valeur déclarée trop ancienne vous exposerait à une indemnisation inférieure au prix réel de rachat.