Addresse
1 Rue Jean-Marie le Gall - 29300 Quimperlé
Téléphone

Un sac Hermès, Chanel ou Louis Vuitton représente un investissement de plusieurs milliers d’euros, parfois davantage : certains modèles Hermès se revendent sur le marché de la seconde main plus cher que leur prix en boutique. Pourtant, ces pièces sont rarement protégées à leur juste valeur.
L’assurance sac à main de luxe du cabinet Sarrut Assurances couvre votre sac contre le vol, le cambriolage, l’incendie, les dégâts des eaux et les accidents, à son domicile comme en voyage. Le sac est identifié et déclaré avec sa valeur, pour une indemnisation à la hauteur de ce qu’il vaut vraiment.
Pourquoi l’assurance habitation ne suffit pas pour un sac de luxe
Votre contrat multirisque habitation n’est pas conçu pour des objets de grande valeur. Trois limites reviennent presque toujours :
Une assurance dédiée à votre sac à main résout ces trois points : un sac identifié, une valeur déclarée et une protection pensée pour la maroquinerie de luxe.
Dissocier l’assurance de votre sac de votre contrat habitation vous apporte :
Votre sac de luxe est protégé contre :
Le contenu de votre sac (hors espèces, valeurs et bijoux) est également garanti. Le contrat couvre les sacs qui vous appartiennent ou qui appartiennent à une personne vivant sous votre toit.
La garantie vol couvre le vol, la tentative de vol et les actes de vandalisme dûment établis, y compris lorsque le sac est volé avec effraction ou avec violence. Elle suppose que le sac n’ait pas été laissé sans surveillance et que le véhicule ou le local concerné ait été fermé à clés.
Quel que soit le choix effectué, vos garanties s’exercent :
– en France et dans les autres Pays de l’Union européenne, Norvège, Suisse, Islande, Royaume-Uni, Principautés de
Monaco et d’Andorre, Vatican, Saint-Marin et Liechtenstein,
Oui, dans le monde entier si votre séjour n’excède pas 3 mois. Par ailleurs, lorsque votre sac est enregistré et placé sous la responsabilité d’un transporteur (compagnie aérienne, ferroviaire…), notre garantie intervient en complément de l’indemnité que doit verser le transporteur, dans la limite du montant assuré.
L’assurance intervient lorsque le sinistre résulte d’un vol caractérisé, d’un cambriolage, d’un incendie, d’un dégât des eaux ou d’un accident, et que les conditions suivantes sont réunies :
Elle ne fonctionne pas en cas de perte ou d’oubli.
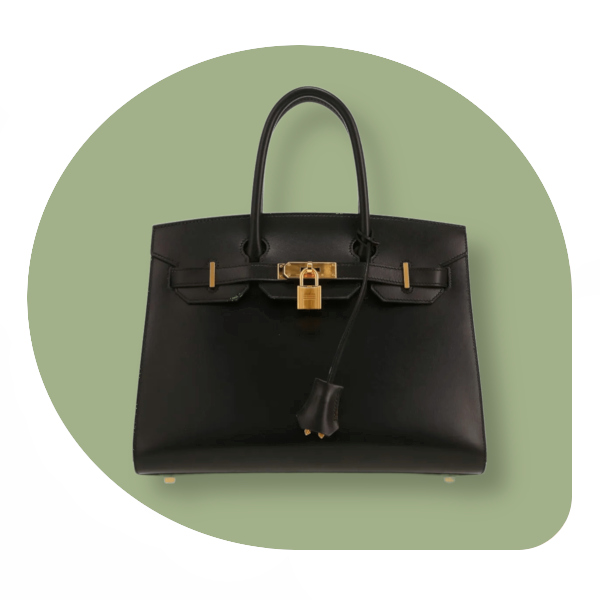
Sac à main Hermès Birkin (Valeur 10 000 €)
Prime assurance : 490 € / an
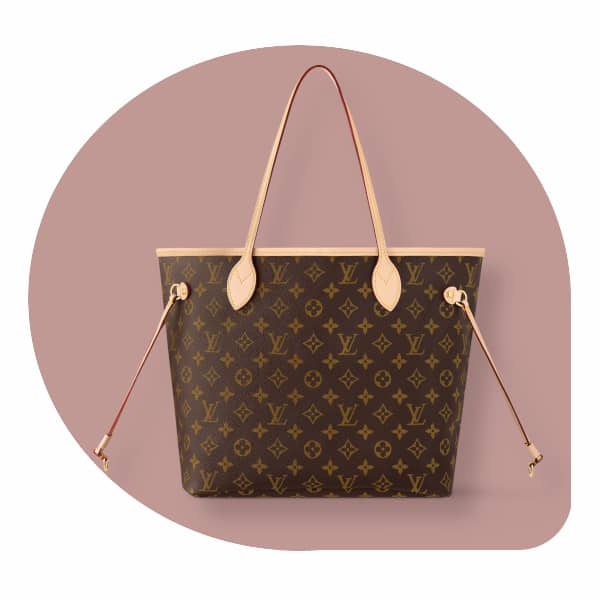
Sac Louis Vuitton Neverfull (Valeur 1 500€)
Prime assurance : 80 € /an
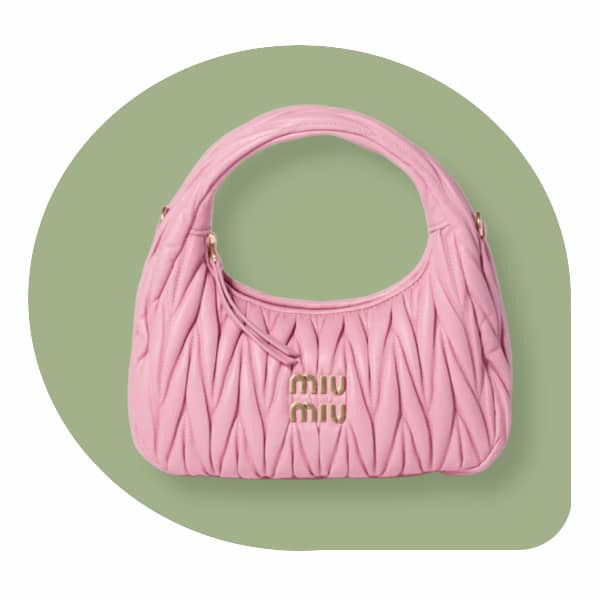
Sac à main miu miu hobo Wander (Valeur 2650 €)
Prime assurance : 130 €/an
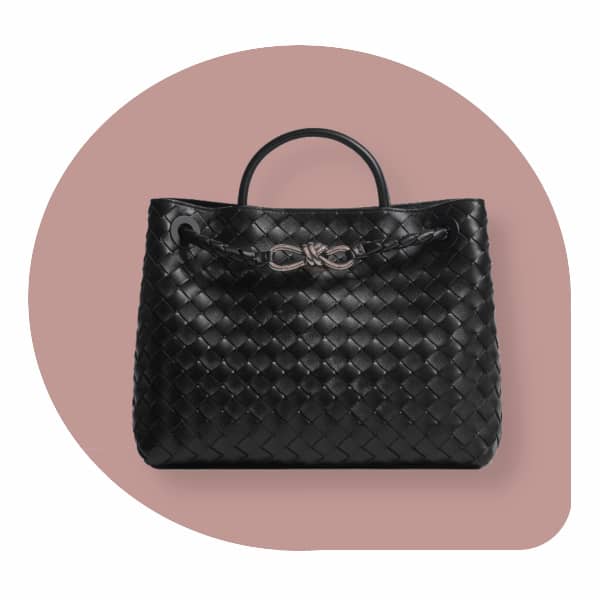
Sac à main Bottega Veneta Andiamo (Valeur 4900 €)
Prime assurance : 269 € / an
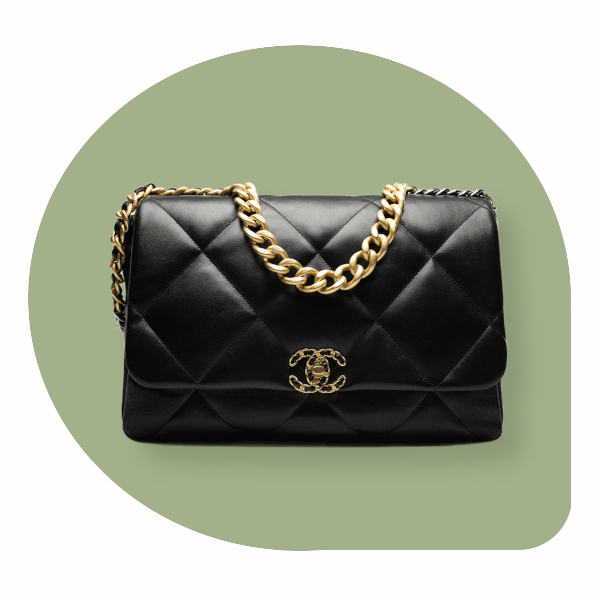
Sac Chanel 19 (Valeur de 7 900 €)
Prime assurance : 391 € /an
Collection de sac à main (Valeur de 50 000 €)
Prime assurance : 130 €/an
Le marché de la seconde main a transformé certains sacs en véritable objet de spéculation. Assurer un sac sur la base de son prix d’achat initial ne suffit donc plus toujours. Le tableau ci-dessous compare, pour les modèles les plus recherchés, le prix public et la cote sur le marché de l’occasion.
| Marque | Modèle | Prix public (approx.) | Cote seconde main (approx.) |
| Hermès | Birkin 25/30 | 10 000 – 14 000 € | 15 000 – 30 000 € (souvent > prix boutique) |
| Hermès | Kelly 25/28 | 9 500 – 13 000 € | 14 000 – 25 000 € |
| Chanel | Classic Flap (Medium) | 9 000 – 11 000 € | 6 500 – 9 500 € (vintage jusqu’à 10 000 €+) |
| Louis Vuitton | Speedy 25/30 | 1 400 – 1 700 € | 800 – 1 300 € |
| Dior | Lady Dior (Medium) | 5 500 – 6 500 € | 3 000 – 4 800 € |
| Celine | Luggage (Micro/Nano) | 3 000 – 3 800 € | 1 800 – 2 800 € |
| Fendi | Baguette | 3 000 – 3 800 € | 1 800 – 3 000 € |
| Bottega Veneta | Cassette | 3 000 – 3 500 € | 1 400 – 2 400 € |
| Gucci | Jackie 1961 | 2 500 – 3 000 € | 1 200 – 2 200 € |
| Saint Laurent | Loulou | 2 500 – 3 000 € | 1 300 – 2 100 € |
| Prada | Galleria | 3 000 – 3 500 € | 1 400 – 2 400 € |
| Balenciaga | Hourglass | 2 000 – 2 800 € | 900 – 1 700 € |
| Chloé | Marcie | 1 800 – 2 300 € | 600 – 1 200 € |
Valeurs approximatives à titre indicatif,
Les grandes maisons de maroquinerie de luxe sont assurables, dès lors que le sac peut être identifié (marque, modèle, année) et que sa valeur peut être justifiée.
Si votre marque ne figure pas dans le tableau, contactez-nous : nous étudions votre sac au cas par cas.
Ce n’est pas obligatoire à la souscription. En revanche, lorsque votre sac est précisément identifié (marque, modèle, année, valeur) dans les Dispositions particulières du contrat, vous pouvez, en cas de sinistre, recourir à un expert : l’indemnité est alors calculée sur la valeur du sac avant sinistre fixée par cet expert. C’est un atout majeur pour les sacs dont la cote dépasse le prix d’achat, comme la plupart des Birkin et Kelly.
L’indemnité dépend de l’âge du sac et de son mode d’identification.
Pour un sac de moins d’un an : l’indemnité est calculée sur la valeur d’achat, sans tenir compte de la vétusté.
Pour un sac de plus d’un an : l’indemnité est calculée sur la valeur de remplacement à neuf au jour du sinistre, avec une dépréciation pour vétusté de 6 % par année commencée, dans la limite de 60 %.
Pour un sac précisément identifié (marque, modèle, année, valeur) dans les Dispositions particulières : vous pouvez demander l’intervention d’un expert. L’indemnité est alors calculée sur la valeur du sac avant sinistre déterminée par cet expert, ce qui est souvent plus favorable pour les modèles dont la cote seconde main est élevée.
En cas de réparation : l’indemnité correspond au coût de réparation ou de remplacement des parties détériorées, sans dépasser l’indemnité calculée ci-dessus.
Une bonne assurance, c’est aussi savoir ce qu’elle ne couvre pas. Pour un sac à main de luxe, les principales exclusions sont les suivantes :
Un vol de sac peut être une expérience choquante, voire traumatisante lorsqu’il s’agit d’une agression. Voici les bons réflexes :
Oui, s’il n’a pas été laissé sans surveillance. Un sac posé sans surveillance n’est pas garanti en cas de vol.
Non. La perte et l’oubli sont exclus du contrat.
Non. Un sac prêté, loué ou confié à un tiers n’est pas garanti.
Oui, à l’exception des espèces, des valeurs et des bijoux.
Le contrat prévoit que vous apportiez la preuve de la valeur du sac, notamment par les factures d’achat.